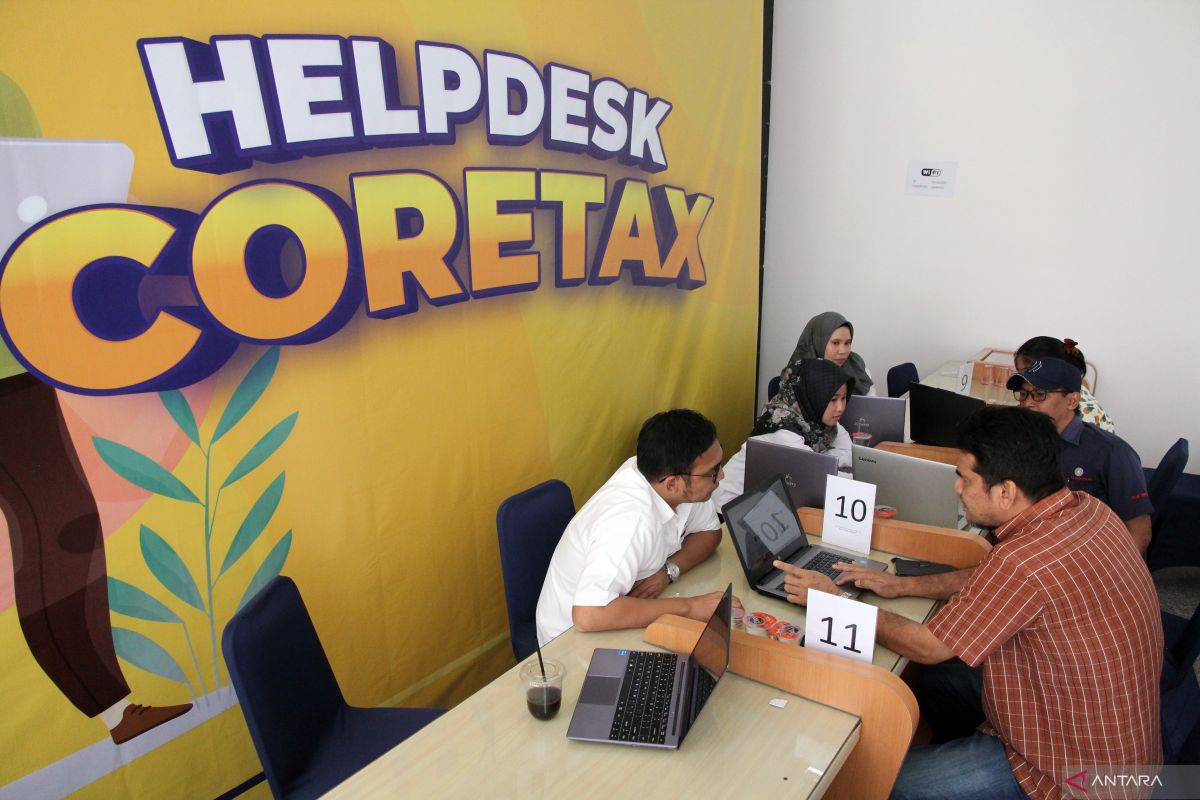
Ligapedia.news Kesiapan Indonesia pada mendirikan Tax Administration 3.0 bergantung pada beberapa faktor, seperti infrastruktur teknologi, kebijakan pemerintah, kemudian kesiapan sumber daya manusia
Jakarta – Pajak merupakan salah satu sumber utama pendapatan negara yang tersebut sangat penting untuk memperkuat perkembangan nasional.
Seiring dengan perkembangan teknologi informasi, banyak negara yang dimaksud mulai menerapkan sistem administrasi perpajakan berbasis digital yang dikenal dengan istilah Tax Administration 3.0.
Dalam konteks Indonesia, upaya untuk mewujudkan sistem ini memerlukan kesiapan yang matang dari berbagai sektor, mulai dari kebijakan pemerintah hingga infrastruktur teknologi
Pada era digital ini, sistem administrasi perpajakan dunia mengalami pembaharuan signifikan. Negara-negara tumbuh serta progresif berlomba-lomba mengimplementasikan sistem perpajakan berbasis teknologi untuk meningkatkan efisiensi, transparansi, dan juga kepatuhan wajib pajak.
Di dunia internasional, konsep Tax Administration 3.0 berprogres untuk menggambarkan sistem administrasi pajak yang tersebut tambahan canggih, yang mengintegrasikan teknologi informasi, otomatisasi, lalu analitik untuk memudahkan pengumpulan pajak.
Tax Administration 3.0 adalah sistem administrasi pajak yang mana mengandalkan penyelenggaraan teknologi tinggi seperti sistem informasi berbasis cloud, otomatisasi, kecerdasan buatan (AI), serta analitik data untuk memproses informasi perpajakan secara lebih lanjut efisien serta transparan.
Berbeda dengan sistem sebelumnya, Tax Administration 3.0 mengintegrasikan berbagai platform digital untuk memberikan layanan perpajakan yang tersebut lebih besar cepat, mudah diakses, dan juga bebas dari manipulasi data.
Beberapa layanan utama dari Tax Administration 3.0 adalah, pertama, adanya otomatisasi juga digitalisasi yaitu proses administrasi pajak, mulai dari pendaftaran, pelaporan, hingga pembayaran pajak, dijalankan secara otomatis melalui sistem berbasis teknologi.
Kedua pemanfaatan data besar (big data) yang tersebut di dalam dalamnya termasuk pengelolaan kemudian pemanfaatan data besar untuk memantau perilaku wajib pajak dan juga menganalisis kepatuhan pajak secara lebih tinggi efektif.
Ketiga, seiring semakin berkembangnya teknologi Artificial Intellegence (AI) ketika ini, maka pemanfaatan kecerdasan buatan atau AI juga dioptimalkan guna memproses informasi juga mengidentifikasi adanya peluang pelanggaran pajak secara lebih banyak cepat.
Pengalaman negara lain
Beberapa negara dalam dunia telah terjadi berhasil mengimplementasikan sistem administrasi perpajakan digital dengan menggunakan teknologi canggih. Berikut adalah contoh dari beberapa negara yang dapat menjadi referensi pada mendirikan Tax Administration 3.0 dalam Indonesia.
Dari benua Eropa, Estonia kerap disebut sebagai negara yang paling forward di hal e-government serta administrasi pajak berbasis digital. Negara ini telah lama menerapkan sistem e-tax yang digunakan memungkinkan warga negara untuk melaporkan lalu membayar pajak secara online.
Selain itu, Estonia menggunakan sistem identifikasi digital untuk melakukan konfirmasi keamanan kemudian transparansi proses perpajakan. Menurut laporan Organization for Economic Cooperation and Development (OECD), lebih dari 90 persen wajib pajak pada Estonia mengakses layanan pajak secara elektronik, serta lebih banyak dari 90 persen pengembalian pajak diproses otomatis, sehingga penyelenggaraan sistem identifikasi digital dan juga sistem pajak yang dimaksud terintegrasi yang disebutkan mempermudah akses bagi wajib pajak pada memenuhi kewajiban perpajakannya.
Berikutnya adalah negara tetangga di tempat ASEAN yakni Singapura yang tersebut telah terjadi dikenal dengan sistem administrasi pajak yang sangat efisien serta berbasis teknologi tinggi. Otoritas Pajak Singapura (IRAS) telah lama mengembangkan sistem myTax Portal yang dimaksud memungkinkan wajib pajak untuk melaporkan lalu membayar pajak secara online. Pemakaian teknologi di administrasi pajak dalam Singapura meningkatkan tingkat kepatuhan pajak sebesar 95 persen, yang mana mencerminkan keefektifan sistem digital di memperbaiki pengumpulan pajak.
Selanjutnya Belanda juga menjadi contoh sukses di implementasi administrasi pajak digital. Negara ini memanfaatkan teknologi untuk mengotomatisasi pengumpulan pajak kemudian menurunkan prospek kesalahan manusia. Di Belanda, lebih besar dari 99 persen pengembalian pajak diproses secara otomatis, serta sistem ini membantu menurunkan biaya administrasi pajak secara signifikan juga hal itu menjadi langkah inovatif untuk menurunkan biaya operasional administrasi pajak lalu meningkatkan efisiensi.
Contoh terakhir adalah Australia yang telah mengembangkan Australian Taxation Office (ATO) yang mana mengintegrasikan berbagai sistem digital untuk memudahkan pelaporan dan juga pembayaran pajak. Sistem ini juga memungkinkan otoritas pajak untuk melakukan audit secara otomatis berdasarkan data yang masuk. ATO menggunakan sistem analitik untuk memantau juga meningkatkan kepatuhan pajak secara real-time, yang digunakan berkontribusi pada peningkatan efisiensi pengumpulan pajak di area Australia, dan juga pemanfaatan teknologi analitik untuk mendeteksi peluang pelanggaran pajak secara dini.
Kesiapan Indonesia
Kesiapan Indonesia di mendirikan Tax Administration 3.0 bergantung pada beberapa faktor, seperti infrastruktur teknologi, kebijakan pemerintah, serta kesiapan sumber daya manusia.
Saat ini Indonesia sudah memulai berbagai upaya digitalisasi administrasi pajak, masih ada tantangan yang dimaksud perlu diatasi antara lain pada hal infrastruktur teknologi, kebijakan pemerintah juga pengembangan sumber daya manusia.
Dalam hal infrastruktur teknologi, meskipun terdapat kemajuan di pengembangan sistem informasi perpajakan, masih ada kesenjangan di akses teknologi antara wilayah perkotaan kemudian pedesaan. Selain itu, kualitas infrastruktur jaringan internet pada beberapa tempat masih terbatas, yang mana dapat menghambat implementasi sistem perpajakan berbasis teknologi.
Terkait kebijakan, ada hal yang digunakan perlu diperhatikan walaupun Pemerintah Indonesia telah dilakukan menimbulkan langkah positif dengan memperkenalkan kebijakan perpajakan yang mana memperkuat digitalisasi, seperti peluncuran e-Filing serta e-Billing. Masih diperlukan peraturan yang digunakan lebih besar terperinci juga dukungan yang mana tambahan kuat untuk memacu adopsi teknologi ini secara lebih lanjut luas.
Pengembangan SDM khususnya dalam hal keterampilan teknologi juga menjadi tantangan yang tersebut besar untuk di area antisipasi risikonya. Hal ini dikarenakan pemakaian sistem berbasis teknologi memerlukan keahlian khusus, baik di dalam pihak otoritas pajak maupun di tempat kalangan wajib pajak itu sendiri.
Rekomendasi untuk Indonesia
Berdasarkan pengalaman negara-negara lain, ada beberapa rekomendasi yang digunakan dapat membantu Indonesia pada mendirikan Tax Administration 3.0.
Peningkatan infrastruktur teknologi, dimana otoritas perlu meningkatkan infrastruktur teknologi, termasuk akses internet kemudian sistem server yang tersebut tambahan baik, khususnya pada daerah-daerah terpencil.
Pelatihan dan juga pengembangan sumber daya manusia, yaitu pada hal ini menyediakan pelatihan intensif bagi pegawai pajak dan juga wajib pajak untuk memahami sistem digital yang digunakan baru.
Peraturan yang dimaksud menyokong digitalisasi pajak dalam bentuk Percepatan pada pembaruan kebijakan serta regulasi perpajakan yang digunakan memungkinkan adopsi teknologi dengan lebih lanjut cepat kemudian tanpa hambatan.
Kolaborasi dengan sektor swasta, di bentuk kolaborasi dan juga bekerja sebanding dengan perusahaan teknologi untuk mengembangkan media pajak yang dimaksud lebih banyak efisien serta user-friendly.
Peningkatan keamanan data, yang meliputi kesiapan untuk mengembangkan sistem yang dimaksud aman untuk melindungi data pribadi wajib pajak serta menghindari kemungkinan kebocoran data.
Indonesia miliki kemungkinan besar untuk mendirikan Tax Administration 3.0 dengan memanfaatkan teknologi canggih, namun terdapat tantangan yang digunakan harus dihadapi, seperti infrastruktur teknologi, kebijakan, lalu pengembangan sumber daya manusia.
Mengambil pelajaran dari negara-negara yang telah terjadi sukses pada implementasi sistem ini, Indonesia dapat meningkatkan kesiapan untuk mendirikan sistem administrasi perpajakan yang digunakan lebih tinggi efisien, transparan, lalu berbasis teknologi.
*) Dr M Lucky Akbar SSos MSi adalah Kepala Kantor Pengolahan Informasi kemudian Dokumen Perpajakan Jambi