Tag: perbankan syariah Indonesia

  • Apa itu Bank Syariah? Pahami pengertian, jenis, & contoh produknya

    Apa itu Bank Syariah? Pahami pengertian, jenis, & contoh produknya

    Ibukota – Bagi sejumlah umat Muslim, mengatur keuangan tidak semata-mata mengutamakan nilai serta keuntungan, tetapi juga tentang ketenangan hati dan juga keberkahan.

    Di sedang dominasi perbankan konvensional, bank syariah dapat berubah menjadi pilihan bagi rakyat yang dimaksud ingin melakukan kegiatan keuangan sesuai dengan syariat Islam.

    Dengan mencegah praktik riba juga menerapkan sistem bagi hasil yang tersebut adil, bank syariah menawarkan cara untuk mendapatkan kesejahteraan tanpa meninggalkan prinsip agama.

    Lantas, apa itu Bank Syariah?

    Melansir laman Otoritas Jasa Keuangan (OJK), bank syariah didefinisikan sebagai lembaga perbankan yang seluruh operasionalnya berlandaskan pada prinsip syariah Islam, yakni Al-Quran lalu Hadis.

    Perlu diketahui, Islam sendiri merupakan agama yang dimaksud miliki tiga pilar pokok ajaran, yakni aqidah, akhlak, serta syariah.

    Syariah merupakan pilar ajaran Islam yang digunakan mengatur keberadaan manusia secara menyeluruh, baik itu hubungan manusia dengan Tuhan (habluminallah), maupun hubungan sosial antarmanusia (hablumminannas).

    Dalam hubungan sesama manusia tersebut, terdapat aspek muamalah yang mana secara khusus mengatur persoalan ekonomi, kepemilikan harta, juga perdagangan, yang digunakan dikenal dengan istilah muamalah maliyah.

    Penerapan prinsip syariah yang disebutkan yang dimaksud kemudian berubah menjadi perbedaan utama antara bank syariah dengan bank konvensional.

    Dalam menjalankan operasionalnya, perbankan syariah wajib mematuhi empat prinsip utama berikut:

    • Keadilan: Berbagi keuntungan berdasarkan pemasaran riil kemudian risiko yang tersebut disepakati.
    • Kemitraan: Semua pihak (nasabah kemudian bank) dipandang sebagai mitra bidang usaha yang digunakan setara dan juga saling menguntungkan.
    • Transparansi: Laporan keuangan disajikan secara terbuka lalu berkelanjutan terhadap pengguna investor.
    • Universal: Layanan perbankan terbuka untuk semua kalangan tanpa memandang latar belakang suku, agama, ataupun ras.

    Adapun, berikut unsur-unsur yang tersebut dilarang di bank syariah:

    • Maisir (perjudian): Memperoleh keuntungan secara mudah-mudahan tanpa bekerja keras atau hanya saja berdasarkan keberuntungan semata. Praktik ini dilarang akibat menciptakan keuntungan dan juga kerugian yang tak wajar juga bertentangan dengan prinsip keadilan.
    • Gharar (ketidakpastian): Transaksi yang mana mengandung ketidakjelasan pada objek, kualitas, maupun kuantitas barang. Hal ini dilarang untuk mengurangi praktik pengambilan keuntungan secara tidaklah sah (bathil).
    • Riba (bunga): Pengambilan tambahan dari modal pokok secara tak sah. Seluruh mazhab Islam menyepakati bahwa riba adalah dosa besar akibat sumber utamanya (Al-Quran kemudian Sunnah) mengutuk keras praktik ini di aktivitas ekonomi.

    Jenis bank syariah

    Dalam Undang-Undang No.21 Tahun 2008 tentang Lembaga Keuangan Syariah, terdapat dua jenis bank syariah, yakni:

    1. Bank Umum Syariah (BUS)

    Dalam UU yang dimaksud disebutkan bahwa BUS merupakan bank syariah yang di kegiatannya memberikan jasa di kemudian lintas pembayaran.

    Kegiatan usaha bank yang dimaksud meliputi pengumpulan dana berbasis akad syariah, penerbitan surat berharga, lalu penyediaan berubah-ubah alat pembayaran.

    2. Bank Biaya Rakyat Syariah (BPRS)

    Menurut UU yang disebutkan disebutkan bahwa BPRS merupakan bank syariah yang mana pada kegiatannya tak memberikan jasa pada kemudian lintas pembayaran.

    Meskipun memiliki beberapa fungsi yang tersebut sejenis dengan BUS, BPRS tiada menjalankan kegiatan bidang usaha yang mana berkaitan dengan surat berharga maupun instrumen alat pembayaran.

    Contoh item dari bank syariah

    Melansir laman Kemenkeu Learning Center, sistem perbankan syariah ke Indonesia ketika ini mengimplementasikan lima klasifikasi hasil utama pada operasionalnya.

    1. Tabungan syariah

    Tabungan syariah merupakan hasil simpanan yang dimaksud mekanisme penarikannya mengikuti kebijakan bank. Di mana klien umumnya mendapatkan prasarana seperti kartu ATM, buku tabungan, juga layanan perbankan digital.

    Produk ini beroperasi dengan dua jenis akad utama, yakni Mudharabah, yang dimaksud memberikan imbalan sebagai bagi hasil, dan juga Wadiah, yang digunakan merupakan titipan murni tanpa adanya bagi hasil.

    2. Deposito syariah

    Deposito syariah adalah instrumen penanaman modal berbentuk simpanan dana yang digunakan disetorkan ke awal dengan periode pengunduran tertentu sesuai kesepakatan antara pelanggan dan juga bank.

    Sebagai kompensasi melawan dana yang tersebut mengendap pada jangka waktu tersebut, deposito syariah menawarkan nilai bagi hasil yang dimaksud lebih lanjut kompetitif dibandingkan dengan komoditas tabungan syariah biasa.

    3. Pegadaian syariah (rahn)

    Pegadaian syariah merupakan prasarana pinjaman yang dimaksud mewajibkan pengguna menyerukan aset berharga sebagai agunan.

    Berbeda dengan sistem konvensional, gadai syariah ini tidak ada menerapkan bunga, melainkan pelanggan cuma dikenakan biaya melawan jasa penyimpanan lalu pemeliharaan barang jaminan.

    Adapun operasionalnya menggunakan beragam jenis akad, seperti Qardh Al-Hasan, Mudharabah, Ba’i Muqayyadah, Ijarah, hingga Musyarakah Amwal Al-`Inan.

    4. Giro syariah

    Giro syariah adalah simpanan dana yang mana bisa saja ditarik setiap ketika menggunakan cek, bilyet giro, atau sarana pembayaran lainnya sesuai aturan syariat.

    Menurut ketentuan DSN (Dewan Syariah Nasional), hasil ini dikelola tanpa unsur riba, melainkan berdasarkan sistem titipan (Wadiah) atau kerja identik bagi hasil (Mudharabah).

    5. Pendanaan syariah (ijarah)

    Ijarah merupakan skema pembiayaan merupakan kontrak sewa-menyewa dalam mana lembaga keuangan menyewakan aset seperti properti atau peralatan untuk klien dengan biaya sewa yang digunakan sudah disepakati sejak awal.

    Pada dasarnya, akad ijarah murni cuma memberikan hak guna tanpa disertai perpindahan kepemilikan. Meski demikian, tersedia variasi berbentuk Ijarah Muntahiyah Bittamlik (IMBT) yang mana memungkinkan klien untuk miliki aset yang disebutkan ke akhir masa sewa.

    Dilarang keras mengambil konten, melakukan crawling atau pengindeksan otomatis untuk Kecerdasan Buatan di portal web ini tanpa izin ditulis dari Kantor Berita ANTARA.
  • Mengenal Bank Syariah Nasional (BSN)

    Mengenal Bank Syariah Nasional (BSN)

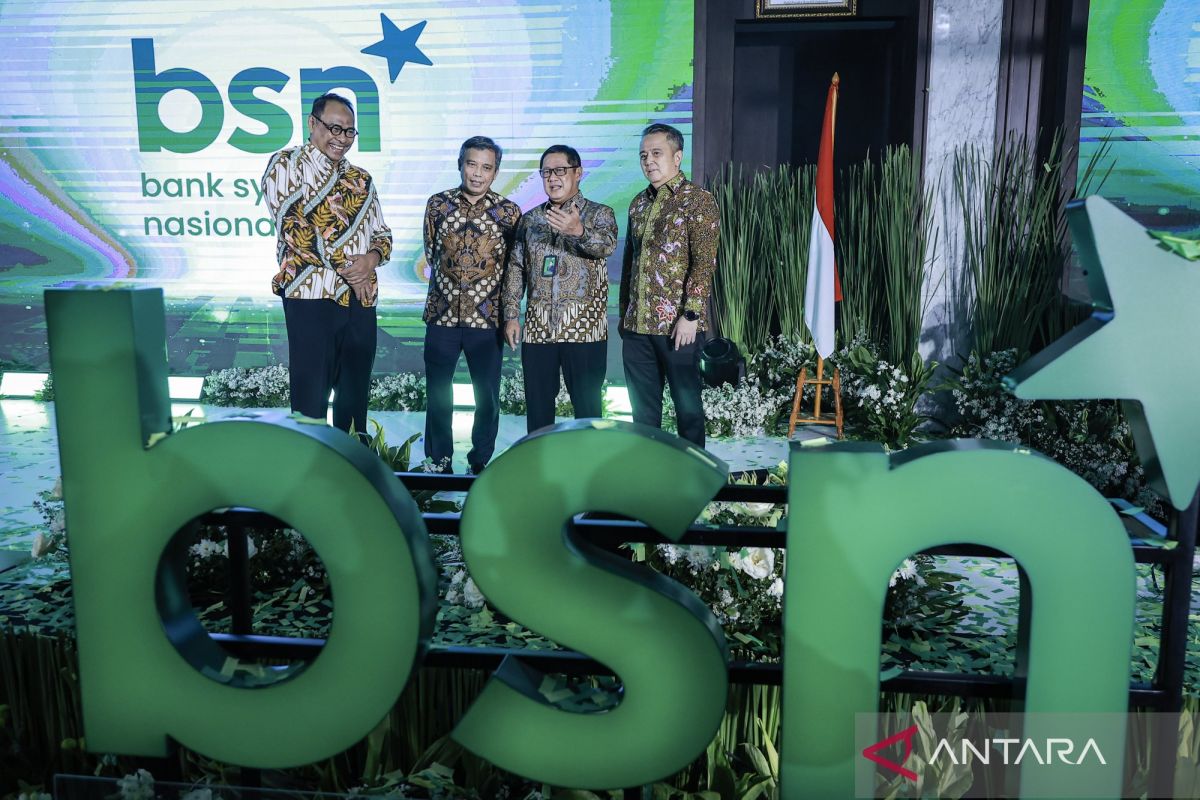
    Ibukota – PT Bank Syariah Nasional (BSN) baru beroperasi secara efektif pada Hari Senin (22/12) pasca berpisah dari PT Bank Tabungan Negara (Persero) Tbk (BTN) melalui Rapat Umum Pemegang Saham Luar Biasa (RUPSLB).

    Dalam RUPSLB yang tersebut diselenggarakan pada Selasa (18/11) setelah itu tersebut, BTN secara resmi menyetujui pemisahan Unit Usaha Syariah (UUS) untuk dialihkan ke PT BSN.

    “Ini rangkaian terakhirnya dari proses spin-off syariah di dalam mana hari ini seluruh pemegang saham BTN menyetujui UUS BTN, yang digunakan jadi bagian dari BTN selama ini, kita pisahkan,” ujar Nixon LP Napitupulu selaku Direktur Utama BTN usai RUPSLB dalam Menara BTN, Jakarta.

    Dengan beralihnya hak juga kewajiban UUS BTN ke BSN, entitas hasil merger dengan Bank Victoria Syariah ini akan menjelma berubah jadi bank syariah kedua terbesar di tanah air pasca BSI (Bank Syariah Indonesia). Di mana total aset yang dikelola diperkirakan mencapai nomor Rp71 triliun.

    Nixon memaparkan bahwa pemisahan UUS BTN ini didasari oleh optimisme terhadap perkembangan dunia usaha syariah di masa depan.

    Strategi ini juga dianggap krusial untuk memperkokoh sikap BTN dalam sektor perbankan nasional, yang dimaksud diharapkan menghadirkan faedah luas bagi perusahaan, nasabah, lapangan usaha syariah, hingga skala kegiatan ekonomi nasional.

    Profil Bank Syariah Nasional (BSN)

    Melansir laman resmi BSN, PT Bank Victoria Syariah (BVIS) yang digunakan pada masa kini disebut sebagai Bank Syaraiah Nasional (BSN), sebelumnya dikenal sebagai PT Bank Swaguna, didirikan secara resmi melalui akta notaris pada 15 April 1966 dan juga disahkan oleh pemerintah pada November 1967.

    Setelah melalui beberapa kali inovasi akta, diantaranya pada 2009 juga terakhir pada Januari 2023, bank ini bertransformasi dari bank umum konvensional bermetamorfosis menjadi bank umum syariah.

    Di mana izin operasional syariah diperoleh dari Bank Indonesia pada Februari 2010, kemudian BVIS pun mulai beroperasi penuh sesuai prinsip syariah sejak 1 April 2010.

    Adapun bangunan kepemilikan saham per 31 Desember 2024 didominasi oleh PT Victoria Investama Tbk (80,20%) juga PT Bank Victoria International Tbk (19,80%).

    Dengan dukungan penuh dari pemegang saham pengendali, BVIS mengurus aset senilai Rp3,314 triliun pada akhir 2024 dan juga ketika ini beroperasi dengan satu Kantor Unit Utama (KCU) ke Tomang, sejalan dengan fokus lapangan usaha perbankan yang tersebut beralih ke layanan berbasis teknologi.

    Dalam susunan direksi, BSN dipimpin oleh Alex Sofjan Noor sebagai Direktur Utama. Sebelumnya, Alex pernah menduduki beberapa jabatan strategis, seperti Commercial Lending Division Head, Commercial Risk Division Head, Sharia Business Division Head, SEVP Human Capital, SEVP Operations, Project Director Tim Strategy Penguraian Syariah dalam PT. Bank Tabungan Negara (Persero) Tbk.

    Kemudian, Alex didampingi Arga Mahanana Nugraha sebagai Wakil Direktur Utama. Arga sebelumnya pernah bermetamorfosis menjadi Direktur Jaringan juga Layanan PT Bank Rakyat Tanah Air (Persero) Tbk (2021-2022) juga Direktur Digital & Teknologi Data di dalam perusahaan yang mana identik (2022-2025).

    Visi & Misi Bank Syariah Nasional (BSN)

    BSN berupaya mewujudkan visinya sebagai “Mitra utama keuangan keluarga yang tersebut berkah kemudian amanah” melalui kumpulan misi berikut:

    • Menjadi pilihan utama di penyediaan solusi pembiayaan hunian dan juga layanan syariah yang digunakan inklusif bagi seluruh lapisan penduduk Indonesia.
    • Menghadirkan pengalaman perbankan unggul bagi pengguna melalui pengembangan layanan digital serta solusi finansial yang dimaksud lengkap.
    • Mengoptimalkan nilai bagi pemegang saham melalui peningkatan laba yang dimaksud tetap selaras dengan kaidah syariah.
    • Menciptakan lingkungan kerja profesional yang tersebut berintegritas tinggi berdasarkan nilai-nilai Islam.
    • Menjalankan operasional kegiatan bisnis yang tersebut transparan, inovatif, dan juga berkelanjutan demi kemaslahatan umat juga pelestarian lingkungan.

    Produk-produk BSN

    Solusi Biaya (Financing)

    1. Bidang Perorangan (Individu):

    • Hunian & Properti: Tersedia beragam opsi KPR (Sejahtera, Tapera, KBR/KRR Tapera), pembiayaan kepemilikan rumah dengan akad Mudharabah, MMQ, juga Istishna, juga layanan Refinancing dan juga pembiayaan bangun rumah.
    • Gaya Hidup & Konsumsi: Pendanaan kendaraan bermotor, juga komoditas Multimanfaat untuk pengadaan barang maupun jasa.
    • Investasi Emas: Layanan Gadai Emas lalu Cicil Emas.

    2. Industri Bisnis:

    • Fasilitas modal kerja, pembiayaan investasi, kegiatan Yasa Griya, pembiayaan kepemilikan lahan, juga skema Ijarah Muntahiyah Bittamlik (IMBT).

    Solusi Pendanaan (Funding)

    1. Simpanan Individu:

    • Tabungan Umum: Tabungan Berkah (akad Wadiah & Mudharabah), TabunganKu, dan juga Simpanan Pelajar.
    • Tabungan Tematik: Persiapan ibadah melalui Tabungan Haji, Umroh, juga Qurban, juga instrumen penanaman modal melalui Tabungan Emas.
    • Instrumen Bisnis & Investasi: Giro Berkah (akad Wadiah & Mudharabah), Deposito Berkah, juga Deposito On Call Berkah.

    2. Simpanan Bisnis:

    • Opsi lengkap yang mana mencakup Tabungan Berkah, Giro Berkah, lalu Deposito (termasuk On Call) dengan pilihan akad Wadiah maupun Mudharabah untuk keperluan korporasi.

    Jasa kemudian layanan perbankan

    1. Manajemen Keuangan: Layanan Cash Management kemudian Virtual Account untuk efisiensi bisnis.

    2. Sistem Pembayaran & Transfer: Fasilitas proses cepat melalui BI-FAST, RTGS, lalu pemakaian Kartu Debit/ATM.

    3. Lembaga Keuangan Digital: Kemudahan proses kapan sekadar melalui aplikasi mobile Mobile Banking bertajuk Bale Syariah.

    Kehadiran BSN merupakan bagian dari upaya konsolidasi sektor perbankan syariah nasional yang tersebut diamanatkan oleh regulasi OJK, khususnya POJK Nomor 12 Tahun 2023 tentang UUS.

    Dilarang keras mengambil konten, melakukan crawling atau pengindeksan otomatis untuk Teknologi AI dalam website web ini tanpa izin tertoreh dari Kantor Berita ANTARA.