Tag: KPR

  • Kemarin, IFG proyeksikan dunia usaha RI hingga Inisiatif 3 Juta Rumah

    Kemarin, IFG proyeksikan dunia usaha RI hingga Inisiatif 3 Juta Rumah

    Ligapedianews.com Ibukota Indonesia – Beberapa berita sektor ekonomi menarik pada Hari Minggu (10/8), seperti Indonesia Financial Group optimistis peningkatan kegiatan ekonomi mencapai 5 persen hingga Kementerian Perumahan dan juga Kawasan Permukiman (PKP) lalu Bank Indonesia (BI) siap mewujudkan Rencana 3 Juta Rumah.

    Berikut rangkuman berita sektor ekonomi kemarin yang masih menarik disimak pagi ini.

    IFG proyeksi perekonomian RI berkembang lima persen 2025 usai realisasi pada Q2

    Holding BUMN Asuransi Indonesia Financial Group (IFG) optimistis perkembangan ekonomi dapat mencapai 5 persen year on year (yoy) pada keseluruhan 2025, setelahnya di tempat kuartal II-2025 bertumbuh 5,12 persen.

    Baca selengkapnya pada sini

    Kadin teguhkan Indonesia Incorporated untuk capai ekonomi 8 persen

    Kamar Dagang kemudian Industri (Kadin) Indonesia meneguhkan semangat Indonesia Incorporated sebagai strategi untuk mewujudkan target pertumbuhan sektor ekonomi nasional delapan persen.

    Baca selengkapnya pada sini

    OIKN jadikan kopi lokal sebagai bagian ekonomi sekitar IKN

    Otorita Ibu Pusat Kota Nusantara (OIKN) sedang menjadikan kopi lokal yang berbagai dibudidayakan oleh penduduk setempat, bisa jadi menjadi bagian dari pembangunan sektor ekonomi berkelanjutan di area kawasan IKN lalu area mitra.

    Baca selengkapnya di tempat sini

    Kementan catat LTT di area Cirebon capai 67 ribu ha dari target 105.045 ha

    Kementerian Pertanian (Kementan) mencatat luas tambah tanam (LTT) dalam Kota Cirebon, Jawa Barat telah dilakukan mencapai 67 ribu hektare dari target 105.045 hektare, guna mewujudkan swasembada pangan.

    Baca selengkapnya di dalam sini

    Menteri PKP, Gubernur BI siap kolaborasi wujudkan acara 3 jt rumah

    Menteri Perumahan juga Kawasan Permukiman (PKP) Maruarar Sirait serta Gubernur Bank Indonesia (BI) Perry Warjiyo mengungkapkan siap berkolaborasi pada mewujudkan Inisiatif 3 Juta Rumah.

    Baca selengkapnya di area sini

    Dilarang keras mengambil konten, melakukan crawling atau pengindeksan otomatis untuk Kecerdasan Buatan di area situs web ini tanpa izin tercatat dari Kantor Berita ANTARA.

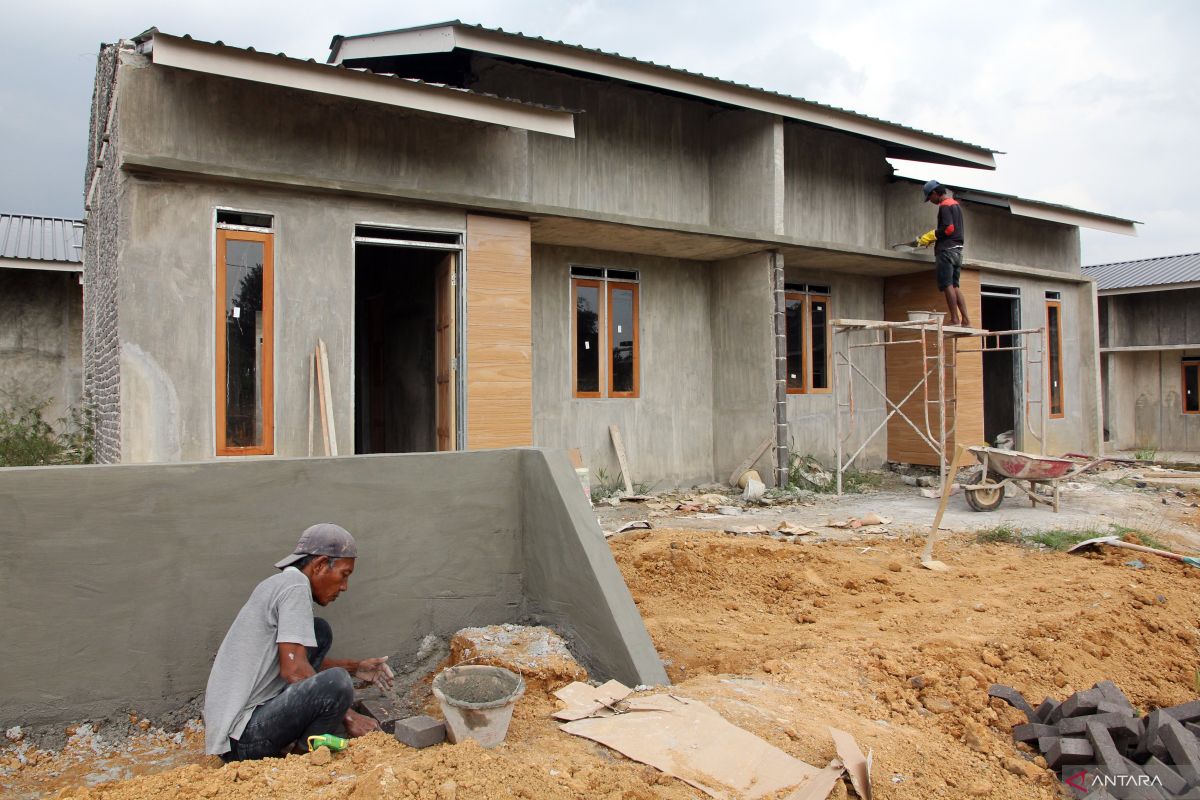
  • 7 aturan renovasi rumah subsidi terbaru 2025 yang mana wajib diketahui

    7 aturan renovasi rumah subsidi terbaru 2025 yang mana wajib diketahui

    Ligapedianews.com DKI Jakarta – pemerintahan melalui Kementerian Pekerjaan Umum kemudian Perumahan Rakyat (PUPR) juga lembaga keuangan penyalur KPR subsidi, termasuk Bank BTN, menetapkan beberapa regulasi penting terkait renovasi rumah subsidi. Langkah ini diadakan agar proses renovasi tetap memperlihatkan sejalan dengan aturan kemudian tidak ada menyimpang dari ketentuan inisiatif yang mana berlaku.

    Tujuan utama dari regulasi yang dimaksud adalah untuk menjaga esensi awal program, yakni menyediakan hunian layak bagi rakyat berpenghasilan rendah (MBR). Dengan adanya pengawasan kemudian aturan yang mana jelas, pemerintah berharap rumah subsidi tetap saja terjangkau, layak huni, lalu tidaklah disalahgunakan oleh pihak yang tidaklah berhak.

    Apa belaka aturannya?

    1. Renovasi ringan bisa jadi kapan saja

    Perbaikan kecil seperti pengecatan, penggantian keramik, perbaikan atap bocor atau retak diperbolehkan tanpa aturan masa cicilan.

    2. Renovasi besar

    Renovasi besar (termasuk penambahan lantai, merubah fasad, perluasan) semata-mata boleh setelahnya KPR berjalan ≥ 5 tahun. Bank juga developer umumnya menolak renovasi struktural jikalau masa cicilan belum 5 tahun.

    3. Fasad rumah subsidi bukan boleh diubah

    Desain seragam kemudian tampilan fasad telah terjadi diatur; pengecatan ulang diperbolehkan, tetapi inovasi bentuk pintu, jendela, atap atau pagar bukanlah fasad minimal dilarang.

    4. Penambahan lantai serta pengerjaan struktur baru

    Baru diizinkan pasca masa cicilan 5 tahun. Sebelumnya, penambahan lantai 2 atau ruang signifikan dianggap renovasi besar yang dilarang.

    5. Tidak boleh digunakan untuk kegiatan komersial

    Rumah subsidi wajib untuk tempat tinggal sendiri, bukanlah disewakan atau dipakai usaha. Pelanggaran dapat berakibat pencabutan subsidi, denda, bahkan kepemilikan dibatalkan.

    6. Wajib melapor kemudian mendapat persetujuan bank sebelum merenovasi

    Setiap rencana renovasi, ringan atau berat, wajib dilaporkan ke bank penyalur (umumnya BTN). Bank akan mengevaluasi sejarah cicilan debitur sebelum mengeluarkan izin.

    7. Kredit cicilan harus lancar

    Riwayat pembayaran tanpa tunggakan merupakan aturan penting untuk mendapatkan izin renovasi (bahkan perbaikan minor). Jika terdapat tunggakan, permohonan bisa jadi ditolak.

    8. Batasan luas lahan lalu bangunan tetap saja berlaku

    Rumah subsidi miliki batas tanah 60–200 m² serta luas bangunan 21–36 m². Renovasi tidak ada boleh melampaui batas ini. Jika ingin memanfaatkan sisa lahan, penambahan seperti beranda atau ruang jemur harus dijalankan setelahnya 5 tahun kemudian masih pada batas maksimal.

    Mengapa aturan ini penting?

    • Melindungi struktur rumah kemudian keseragaman lingkungan: Agar keamanan kemudian estetika masih terjaga.

    • Menjamin subsidi tepat sasaran: Mencegah penyalahgunaan rumah subsidi untuk tujuan komersial atau spekulatif.

    • Melindungi stabilitas keuangan debitur: Memberikan kesempatan debitur meningkatkan kekuatan kemampuan finansial sebelum melakukan renovasi besar.

    Prosedur umum renovasi rumah subsidi

    • Debitur mengajukan rencana renovasi ke bank (baik ringan maupun besar).

    • Bank memeriksa masa cicilan (harus ≥ 5 tahun untuk renovasi besar) juga catatan pembayaran (bebas tunggakan).

    • Jika memenuhi syarat, bank menerbitkan surat persetujuan.

    • Debitur melakukan renovasi sesuai izin, dengan tetap saja menjaga batasan fasad serta luas tanah/bangunan.

    Dengan demikian, renovasi rumah subsidi diperbolehkan dengan ketentuan tertentu. Perbaikan ringan sanggup diadakan kapan saja, sedangkan renovasi besar seperti ubah fasad atau tambah lantai hanya sekali boleh setelahnya lima tahun masa KPR, dengan aturan cicilan lancar dan juga izin bank.

    Rumah juga tidak ada boleh dialihfungsikan untuk usaha. Aturan ini dibuat agar acara subsidi tetap saja adil, tepat sasaran, dan juga memberikan khasiat maksimal bagi publik berpenghasilan rendah.

    Dilarang keras mengambil konten, melakukan crawling atau pengindeksan otomatis untuk Kecerdasan Buatan pada situs web ini tanpa izin ditulis dari Kantor Berita ANTARA.

  • Bank Mandiri gandeng Hermina untuk akselerasi KPR subsidi bagi nakes

    Bank Mandiri gandeng Hermina untuk akselerasi KPR subsidi bagi nakes

    Ligapedianews.com Melalui komitmen yang dimaksud berkelanjutan lalu strategi yang mana terintegrasi, Bank Mandiri berupaya mengakselerasi sumbangan pada membantu perkembangan sektor properti nasional, sekaligus meningkatkan kualitas hidup penduduk khususnya para tenaga kesehatan

    Jakarta – PT Bank Mandiri (Persero) Tbk menjalin kerja serupa dengan Hermina Group pada rangka mengakselerasi penyaluran kredit pemilikan rumah (KPR) bersubsidi dengan sasaran utama tenaga kondisi tubuh yang mana tergabung di jaringan Hermina Group.

    "Melalui komitmen yang mana berkelanjutan kemudian strategi yang mana terintegrasi, Bank Mandiri berupaya mengakselerasi sumbangan pada memperkuat perkembangan sektor properti nasional, sekaligus meningkatkan kualitas hidup warga khususnya para tenaga kesehatan,” kata Senior Vice President Consumer Loan Bank Mandiri Reza Adriansyah di keterangannya di tempat Jakarta, Kamis.

    Melalui kolaborasi ini, jelas Reza, Bank Mandiri berharap dapat mempercepat realisasi kepemilikan rumah bagi tenaga kebugaran melalui sarana pembiayaan yang tersebut solutif.

    "Sinergi ini memperluas jangkauan layanan FLPP sekaligus mencerminkan komitmen Bank Mandiri pada menggalang kesejahteraan masyarakat, khususnya para profesional kebugaran yang tersebut menjadi garda terdepan di pelayanan publik,” kata dia.

    Saat ini Hermina Group menaungi lebih banyak dari 60 unit layanan kebugaran di tempat seluruh Indonesia. Jaringan layanan kemampuan fisik yang disebutkan dapat dipadankan dengan segera dengan jaringan distribusi Bank Mandiri.

    Adapun sinergi diwujudkan melalui penandatanganan nota kesepahaman (MoU) antara kedua belah pihak yang mana disaksikan oleh Pejabat Eksekutif Consumer Banking Bank Mandiri Saptari dan juga jajaran manajemen dari Bank Mandiri dan juga Hermina Group, pada RSU Hermina Kemayoran, Jakarta, Kamis (5/6).

    Ketua Perkumpulan Hermina Group Yulisar Khiat menyampaikan bahwa kolaborasi ini merupakan bagian dari dukungan nyata terhadap peningkatan kesejahteraan tenaga kesehatan.

    “Tenaga kemampuan fisik adalah aset strategis bangsa, lalu hunian merupakan bagian penting pada mengupayakan produktivitas dan juga kualitas hidup mereka. Kerja sebanding dengan Bank Mandiri ini menjadi langkah nyata pada meningkatkan kekuatan kesejahteraan SDM kami di area berbagai daerah,” kata Yulisar.

    Hermina Hospitals berharap dapat menciptakan dampak positif dan juga berkelanjutan bagi seluruh karyawan Hermina, khususnya pada mewujudkan impian miliki rumah sendiri.

    Kolaborasi antara Bank Mandiri serta Hermina Group ini bukan lepas dari peran strategis sektor perbankan di menggalang kebijakan pembiayaan perumahan nasional.

    Salah satu instrumen utama pada kebijakan yang dimaksud adalah skema Fasilitas Likuiditas Biaya Perumahan (FLPP) yang tersebut dirancang untuk menjawab persoalan backlog perumahan di dalam Indonesia.

    Menurut perseroan, Bank Mandiri secara bergerak mengupayakan acara yang disebutkan melalui penyaluran KPR FLPP yang tersebut terus menunjukkan pertumbuhan.

    Hingga Mei 2025, bank berlogo pita emas ini telah dilakukan menyalurkan 4.229 unit KPR FLPP dengan peningkatan 78,8 persen secara tahunan (year on year/yoy).

    Bank Mandiri juga tercatat sebagai penyalur FLPP terbaik nasional dengan tingkat keterhunian tertinggi pada 2024.

  • Mengenal FLPP, KPR bersubsidi untuk warga berpenghasilan rendah

    Mengenal FLPP, KPR bersubsidi untuk warga berpenghasilan rendah

    Ligapedia.news Ibukota Indonesia – Akses terhadap hunian yang dimaksud layak dan juga terjangkau merupakan salah satu prioritas pemerintah di menggalang kesejahteraan masyarakat.

    Untuk mewujudkan hal tersebut, pemerintah melalui Kementerian Pekerjaan Umum dan juga Perumahan Rakyat (PUPR) menyediakan Fasilitas Likuiditas Pendanaan Perumahan (FLPP). Rencana ini bertujuan untuk membantu penduduk berpenghasilan rendah (MBR) miliki rumah dengan skema pembiayaan yang mana lebih tinggi ringan.

    Apa itu Fasilitas Likuiditas Biaya Perumahan (FLPP)?

    Fasilitas Likuiditas Biaya Perumahan (FLPP) adalah inisiatif subsidi pembiayaan perumahan yang dimaksud diberikan oleh pemerintah untuk membantu publik berpenghasilan rendah membeli rumah dengan skema KPR bersubsidi. Melalui inisiatif ini, pemerintah memberikan dana diskon untuk bank penyalur agar rakyat dapat memperoleh rumah dengan suku bunga rendah, uang muka ringan, juga tenor panjang.

    FLPP dikelola oleh Pusat Pengelolaan Dana Biaya Perumahan (PPDPP) pada bawah Kementerian PUPR. Proyek ini sudah pernah berjalan sejak tahun 2010 dan juga terus diperbarui untuk memenuhi permintaan rakyat akan hunian yang digunakan terjangkau.

    Keuntungan Fasilitas Likuiditas Modal Perumahan (FLPP)

    Masyarakat yang mendapatkan KPR FLPP akan memperoleh beberapa keuntungan, antara lain:

    1. Suku bunga tetap memperlihatkan 5 persen per tahun

    Berbeda dengan KPR komersial yang mana suku bunganya mengikuti pasar, FLPP menawarkan suku bunga masih sebesar 5 persen sepanjang tenor pinjaman.

    2. Tenor kredit hingga 20 tahun

    Dengan jangka waktu pinjaman yang panjang, cicilan rumah menjadi lebih banyak ringan juga terjangkau.

    3. Uang muka ringan

    Uang muka KPR FLPP cukup ringan, bahkan bisa jadi dimulai dari 1 persen dari harga jual rumah, tergantung kebijakan bank penyalur.

    4. Bebas premi asuransi juga PPN

    Penerima FLPP tidaklah perlu membayar premi asuransi juga Pajak Pertambahan Angka (PPN), sehingga biaya kepemilikan rumah menjadi tambahan rendah.

    5. Bekerja sebanding dengan banyak bank penyalur

    Program FLPP disalurkan melalui bank-bank yang bekerja mirip dengan pemerintah, baik bank nasional maupun bank daerah, sehingga aksesnya lebih tinggi luas.

    Siapa yang tersebut bisa saja mendapatkan FLPP?

    Tidak semua orang bisa saja mendapatkan KPR FLPP. Inisiatif ini dikhususkan untuk penduduk berpenghasilan rendah (MBR) dengan aturan sebagai berikut:

    • Warga Negara Indonesia (WNI) lalu berdomisili pada Indonesia
    • Belum memiliki rumah sendiri lalu belum pernah menerima subsidi perumahan dari pemerintah
    • Memiliki penghasilan tetap memperlihatkan dengan batas maksimal:
    • Rp6,5 jt per bulan untuk rumah tapak
    • Rp8,5 jt per bulan untuk rumah susun
    • Memiliki masa kerja minimal 1 tahun bagi pekerja formal atau mempunyai perniagaan yang digunakan berjalan minimal 1 tahun bagi pekerja informal
    • Menggunakan rumah yang tersebut dibeli sebagai tempat tinggal sendiri lalu tak boleh disewakan atau dijual pada jangka waktu tertentu
    • Memenuhi ketentuan dari bank penyalur, seperti skor kredit yang tersebut baik juga kemampuan membayar cicilan.

    Cara mengajukan FLPP

    Bagi rakyat yang digunakan memenuhi syarat, pengajuan KPR FLPP dapat diadakan dengan langkah-langkah berikut:

    • Cek kelayakan melalui perangkat lunak SiKasep (Sistem Berita KPR Subsidi Perumahan) yang tersebut dikembangkan oleh PPDPP.
    • Pilih rumah subsidi yang dimaksud tersedia sesuai dengan lokasi yang tersebut diinginkan.
    • Pilih bank penyalur yang bekerja mirip dengan pemerintah di acara FLPP.
    • Ajukan permohonan KPR ke bank dengan menyebabkan dokumen yang tersebut diperlukan, seperti KTP, KK, NPWP, slip pendapatan atau surat keterangan penghasilan, dan juga account koran.
    • Proses verifikasi juga persetujuan dari bank lalu PPDPP.
    • Jika disetujui, akad kredit dilakukan, serta rumah dapat mulai dihuni.

    Bagi penduduk yang ingin mengajukan FLPP, penting untuk meyakinkan bahwa merekan memenuhi persyaratan lalu mengikuti prosedur yang digunakan berlaku agar dapat menikmati faedah dari acara ini.